
경찰공제회 대출이 거절됐다면 일반 은행과는 다른 각도로 봐야 합니다. 공제회 대출은 회원 자격과 적립 이력을 바탕으로 하기 때문입니다. 어디서 걸리는지 순서대로 짚어드립니다.
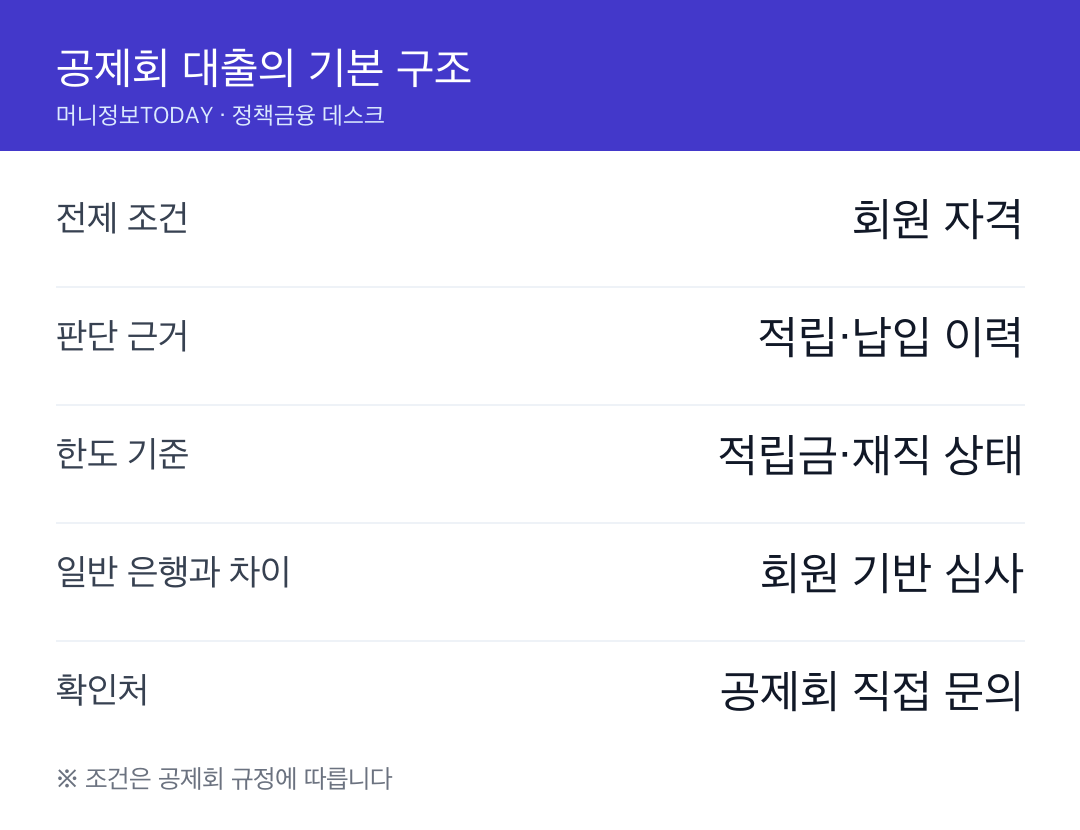
먼저 구조부터.
공제회 대출은 회원을 대상으로 하고, 그동안의 적립·납입 이력이 판단 근거가 됩니다.
많은 분이 은행 신용대출과 같은 기준으로 생각하시는데 사실은 다릅니다.
신용점수보다 회원 자격과 적립 상태가 앞섭니다.
① 회원 자격부터 확인
가입 상태가 유지되고 있는지, 납입이 중단된 구간은 없는지 봅니다.
자격 자체가 흔들리면 그다음 심사로 넘어가지 못합니다.
휴직이나 파견 등으로 납입이 멈춘 이력이 있다면 그 부분이 어떻게 반영되는지 확인해 보세요.
② 적립금과 한도의 관계
공제회 상품은 적립 규모가 한도에 영향을 주는 구조가 일반적입니다.
가입 기간이 짧으면 한도도 작게 잡힙니다.
상담하다 보면 “동료는 더 나왔는데 나는 왜”라는 질문이 자주 나옵니다.
대개 가입 기간과 납입액 차이입니다.
③ 기존 대출이 이미 있는 경우
공제회 내에 이미 실행된 대출이 있으면 추가 한도가 제한될 수 있습니다.
총액 기준으로 관리되기 때문입니다.
의외로 이 부분을 놓치고 신청하셨다가 부결되는 경우가 있습니다.
기존 잔액을 먼저 확인해 보세요.
④ 거절됐을 때 확인 순서
첫째, 사유를 직접 물어보세요. 자격 문제인지 한도 문제인지에 따라 대응이 완전히 다릅니다.
둘째, 자격 문제라면 납입 정상화 후 재신청 시점을 확인합니다.
셋째, 한도 문제라면 기존 잔액을 줄이거나 다른 제도를 함께 검토합니다.
직군 특화 상품이 은행 쪽에도 있습니다.
많은 분이 한 번 거절되면 그대로 접으시는데, 사유만 알면 다음 수가 보입니다.
답답하시겠지만 확인이 먼저입니다.
현장에서 자주 받는 질문이 “은행에서 되는데 공제회는 왜 안 되나”입니다.
기준 자체가 달라서 그렇습니다.
두 곳을 같은 잣대로 보시면 계속 헷갈리시죠?
조건은 어디서 확인하나
공제회 상품은 규정에 따라 조건이 바뀝니다. 인터넷에 도는 수치는 시점이 다를 수 있어 그대로 믿기 어렵습니다.
본인 자격과 한도는 공제회에 직접 문의하는 것이 가장 정확합니다.
회원번호를 준비하면 상담이 빠릅니다.
함께 보면 좋은 지원금
→ 아이돌봄서비스 2026 – 소득별 시간당 본인부담과 신청법→ 취업후 상환 학자금대출 2026 – 언제 얼마 갚나, 소득요건 폐지→ 두루누리 사회보험료 지원 2026 – 신규 채용 때 보험료 80% 3년
경찰공제회 대출은 회원 자격과 적립·납입 이력을 바탕으로 하는 구조라 은행 신용대출과 기준이 다릅니다. 거절됐다면 회원 자격, 적립 규모와 한도, 기존 대출 잔액 순으로 확인하세요. 사유가 자격인지 한도인지에 따라 대응이 달라지며, 정확한 조건은 공제회에 직접 문의하는 것이 가장 확실합니다.
※ 본문의 금액·자격·일정은 2026년 8월 기준 정리로, 정책·상품 조건은 바뀔 수 있습니다. 신청 전 반드시 해당 기관·금융사에서 최신 내용을 확인하세요. 본 글은 정보 제공 목적이며 특정 금융·투자·법률 자문이 아닙니다.