
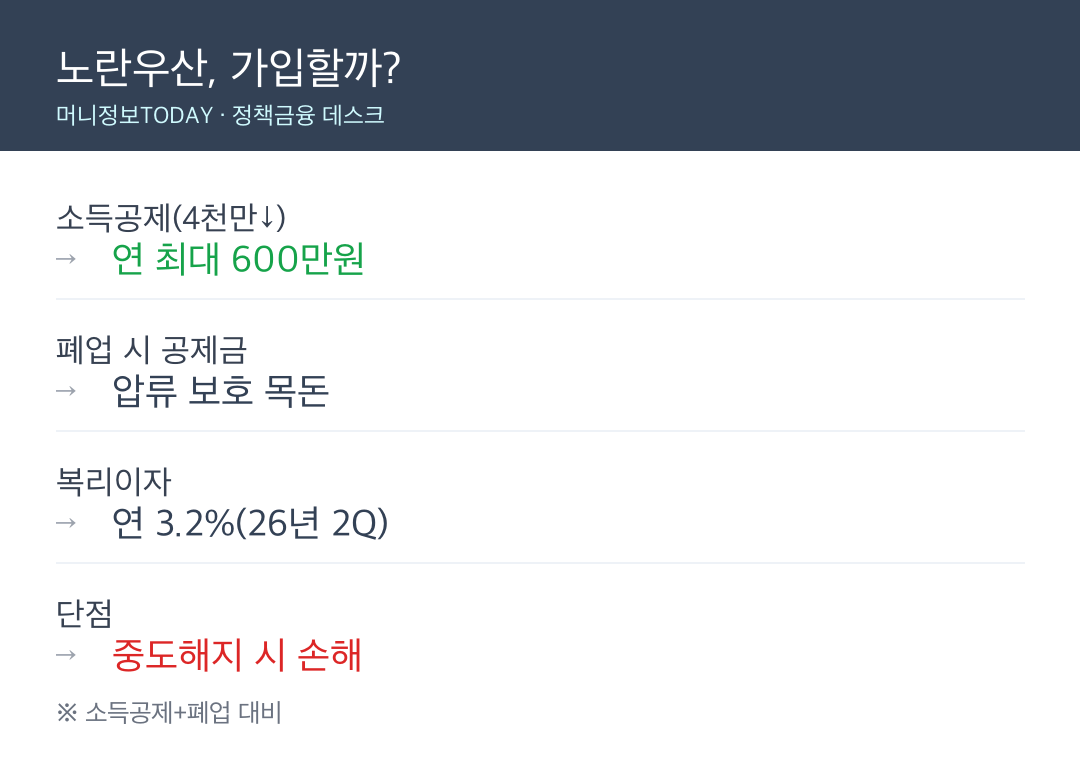
사장님이라면 노란우산공제 가입을 한 번쯤 고민하셨을 거예요. “매달 넣을 여유가 없는데 굳이?” 싶다가도 연 최대 600만원 소득공제에 혹하죠. 가입이 유리한지, 어떤 점을 따져야 하는지 판단 기준을 정리해 드릴게요.
소득공제 — 얼마나 되나
노란우산의 최대 매력은 납입액 소득공제예요.
소득이 낮을수록 한도가 커서, 세금을 아끼는 효과가 큽니다.
| 사업/근로소득 | 소득공제 한도 |
|---|---|
| 4천만원 이하 | 연 600만원 |
| 4천~6천만원 | 연 500만원 |
| 6천만~1억원 | 연 400만원 |
| 1억원 초과(개인) | 연 200만원 |
예전 표(200/300/500만원)로 알고 계신 분이 많은데, 현재는 600/500/400/200이 맞아요. 2026년부터는 50개월 납입한도가 폐지되고 연 납입한도가 1,800만원으로 늘어, 사업을 유지하는 한 매년 한도까지 공제를 반복할 수 있습니다.
이럴 때 유리 — 판단 기준
★ 가입이 유리한 경우: ①소득세를 내는 사업자(소득공제 효과 큼) ②폐업·노후에 대비한 목돈이 필요한 경우(공제금은 압류·양도 금지로 보호) ③매달 일정액을 꾸준히 넣을 수 있는 경우. 반대로 당장 현금이 빠듯해 중도해지 위험이 크면 신중해야 해요. 중도해지하면 원금 손실이 날 수 있습니다.

“세무사가 노란우산부터 넣으라고 하더라고요. 연 500만원 공제받으니 세금이 확 줄었고, 폐업해도 이 돈은 압류 안 된다니 안심입니다.”
함께 보면 좋은 지원금
Q. 소득공제 얼마나 되나요?
A. 소득 4천만원 이하면 연 최대 600만원, 4천~6천 500만, 6천~1억 400만, 1억 초과 개인은 200만원까지입니다.
Q. 매달 얼마 넣나요?
A. 월 5만원~100만원을 1만원 단위로 선택합니다. 2026년부터 연 납입한도가 1,800만원으로 늘었습니다.
Q. 폐업하면 압류되나요?
A. 아니요. 공제금은 법적으로 압류·양도·담보제공이 금지돼 폐업해도 보호됩니다.
Q. 이자는 얼마나 붙나요?
A. 연복리로 붙으며 2026년 2분기 기준 연 3.2%입니다. 분기마다 변동됩니다.
노란우산공제는 소득 4천만원 이하 연 600만원(구간별 500/400/200만) 소득공제와 압류 보호되는 폐업 대비 목돈이 핵심입니다. 2026년 50개월 한도 폐지·연 1,800만원 확대로 더 유리해졌습니다. 다만 중도해지 시 손실이 있으니 꾸준히 낼 수 있을 때 가입하세요.
※ 본문의 금액·자격·일정은 2026년 기준 정리로, 정책·예산·법령에 따라 바뀔 수 있습니다. 신청 전 반드시 공식 기관에서 최신 내용을 확인하세요. 본 글은 정보 제공 목적이며 특정 금융·투자·법률 자문이 아닙니다.